Domain einziehspirale.de kaufen?
Wir ziehen mit dem Projekt
einziehspirale.de um.
Sind Sie am Kauf der Domain
einziehspirale.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain einziehspirale.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **

Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
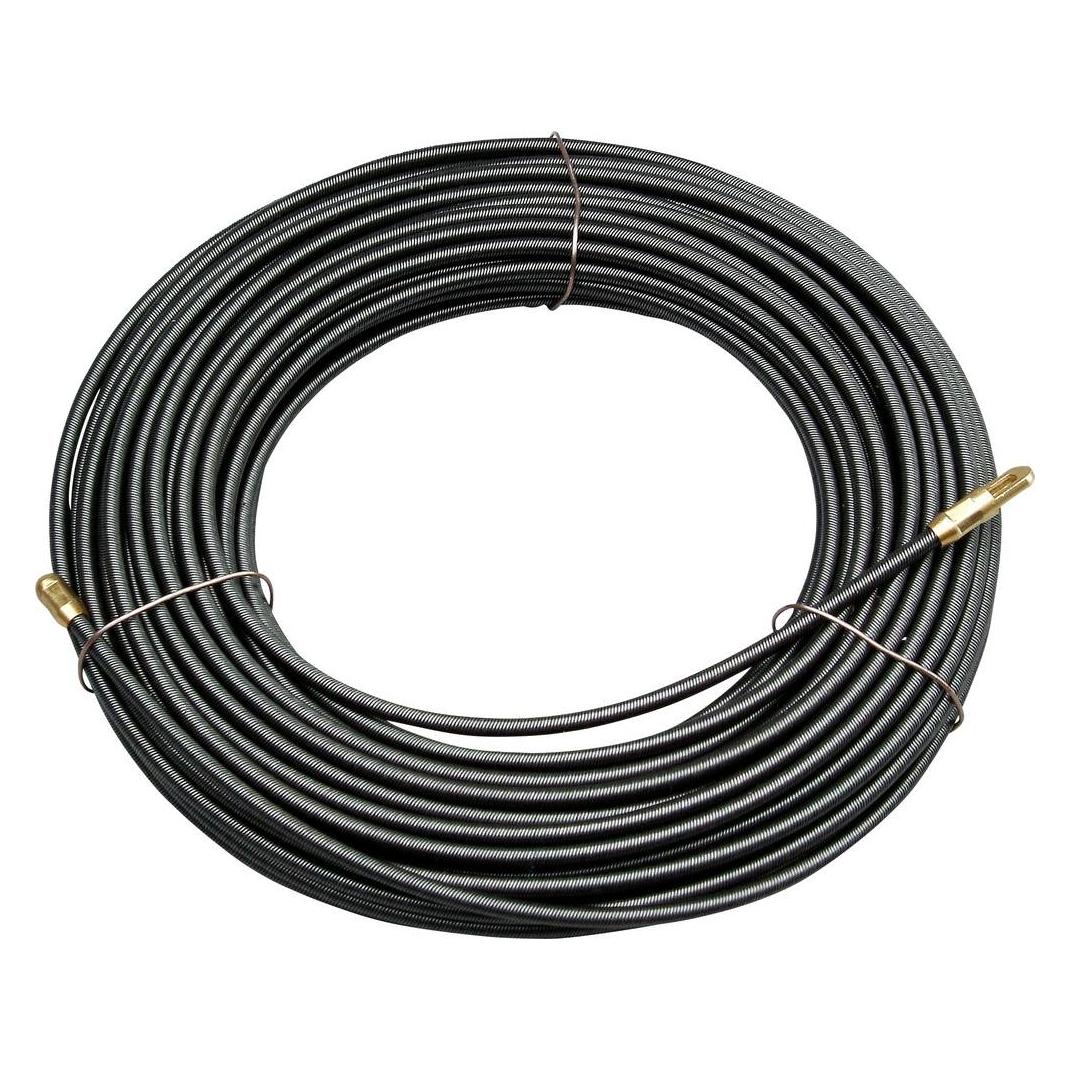
Klauke Stahldraht-Einziehspirale 52055284Einsatzbereich=InstallationsrohrWerkstoff=MetallWerkstoffgüte=sonstigeBreite/Durchmesser des Einziehdrahts=4 mmMaterialstärke des Einziehdrahts=4 mmForm=rundGewindeanschluss=neinLänge=15 mTrommel-/Ringdurchmesser=250 mmVerdrillt=nein36,18 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klauke Stahldraht-Einziehspirale 52055286Einsatzbereich=InstallationsrohrWerkstoff=MetallWerkstoffgüte=NAFarbe=farblosBreite/Durchmesser des Einziehdrahts=4 mmMaterialstärke des Einziehdrahts=4 mmBruchlast=200 kgDurchmesser Kabelführungskopf=4 mmForm=rundGewindeanschluss=neinLänge=25 mTrageart=ohneTrommel-/Ringdurchmesser=250 mmVerdrillt=nein55,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Gebärmutter-EierstockmodellGebärmutter- und Eierstock-Querschnittsmodell in Originalgröße, das multiple Pathologien veranschaulicht, unter anderem: Verwachsungen, ein Karzinom in vier üblichen Bereichen, Zysten, Endometriose, Myome, einen gestielten fibrösen Tumor, Polypen und Salpingitis. 22,2 x 15,9 x 6,4 cm Sockel: 16,5 x 12,7 cm102,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hormonelle Dysbalancen, FachbücherHormone in Balance: Hormonelle Zusammenhänge verstehen und einordnen. Hormone sind zentrale Regulatoren des menschlichen Organismus und beeinflussen zahlreiche Körperfunktionen in fein abgestimmten Regelkreisen. Bereits geringe Veränderungen können zu hormonellen Dysbalancen führen und mit vielfältigen, oft unspezifischen Beschwerden einhergehen. Dieses Buch unterstützt Sie dabei, hormonelle Zusammenhänge fundiert zu verstehen und hormonelle Störungen im Praxisalltag besser einzuordnen. Eine klar strukturierte Einführung in die Physiologie des Hormonsystems sowie prägnante Hormonsteckbriefe vermitteln praxisnahes Grundlagenwissen zu wichtigen Hormonen und ihren Funktionen. Ein besonderer Schwerpunkt liegt auf der differenzierten Anamnese und Diagnostik hormoneller Beschwerden. So erhalten Sie wertvolle Orientierung bei der strukturierten Erfassung komplexer und unspezifischer Beschwerdebilder. Im Praxisteil stellt die Autorin ausgewählte allgemeine und störungsspezifische Behandlungsstrategien aus dem naturheilkundlichen Spektrum vor. Diese bieten praxisorientierte Einblicke und können individuelle therapeutische Ansätze bei hormonellen Dysbalancen sinnvoll ergänzen. Ein kompakter Begleiter für alle, die hormonelle Dysbalancen verstehen, diagnostisch einordnen und im Praxisalltag fundiert berücksichtigen möchten.80,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klauke Stahldraht-Einziehspirale 52055284Einsatzbereich=InstallationsrohrWerkstoff=MetallWerkstoffgüte=sonstigeBreite/Durchmesser des Einziehdrahts=4 mmMaterialstärke des Einziehdrahts=4 mmForm=rundGewindeanschluss=neinLänge=15 mTrommel-/Ringdurchmesser=250 mmVerdrillt=nein36,18 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Klauke Stahldraht-Einziehspirale 52055286Einsatzbereich=InstallationsrohrWerkstoff=MetallWerkstoffgüte=NAFarbe=farblosBreite/Durchmesser des Einziehdrahts=4 mmMaterialstärke des Einziehdrahts=4 mmBruchlast=200 kgDurchmesser Kabelführungskopf=4 mmForm=rundGewindeanschluss=neinLänge=25 mTrageart=ohneTrommel-/Ringdurchmesser=250 mmVerdrillt=nein55,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
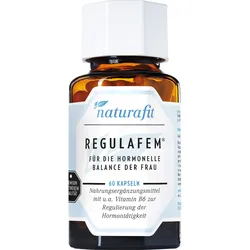
Naturafit Regulafem für die Hormonelle Balance 60 STProdukteigenschaften: Bezeichnung: Nahrungsergänzungsmittel mit u.a. Vitamin B6 zur Regulierung der Hormontätigkeit Verwendung/Anwendung/Verzehrempfehlung: Täglich 2 Kapsel zu oder zwischen den Mahlzeiten einnehmen. Nährwertdeklaration: Nährstoffe pro 2 Kapseln = Tagesdosis %NRV* Vitamin B6 17,25 mg 1228% Vitamin B1 3,0 mg 273% Vitamin B2 3,0 mg 214% Vitamin B12 aktiviert 5,0 μg 200% Inositol 20 mg ** Mönchspfefferfrüchte-Extrakt 2 mg ** Meereskieferrinden-Extrakt 20 mg ** Ashwagandhawurzel-Extrakt 200 mg ** Q10 natürlich 30 mg ** Vitamin E natürlich 120 mg ** Magnesium 100 mg 27% Zink 10 mg 100% Eisen 13 mg 93% Selen 50 μg 91% Folsäure aktiviert 100 μg 50% Vitamin D3 50 μg (2000 I.E.) ** * Referenzmenge für die tägliche Zufuhr gemäß EU-Verordnung 1169/2011. ** Keine Angaben vorhanden. Zutaten: Magnesiumcitrat, Ashwagandhawurzel-Extrakt, Überzugsmittel Hydroxypropylmethylcellulose (Kapselhülle), Vitamin E (D-alpha-Tocopherylsäuresuccinat), Eisenfumarat, Maltodextrin, Zinkcitrat, Meereskieferrinden-Extrakt**, Coenzym Q10, Vitamin B6 (Pyridoxal-5-Phosphat), Selenhefe, Inositol, Tapioca Dextrin, Vitamin B2 (Riboflavin-5-Phosphat Natrium), Vitamin B1 (Thiaminhydrochlorid), Mönchspfefferfrüchte-Extrakt, Folsäure ((6S)-5-Methyltetrahydrofolsäure Glucosaminsalz), Vitamin D3 (Cholecalciferol), Vitamin B12 (Methylcobalamin). ** Pycnogenol ist eine eingetragene Handelsmarke der Horphag Research Allergene: keine Nettofüllmenge: 60 Kapseln = 40,9 g Aufbewahrungsbedingungen: Kühl und trocken lagern. Nach Anbruch stets fest verschließen und zügig aufbrauchen. Ursprungsland des Lebensmittels: Deutschland Anschrift des Herstellers: Naturafit Vertriebs GmbH Am Sandfeld 9-11 91341 Röttenbach Telefon: 09195 990 300 0 Telefax: 09195 990 300 109 info@naturafit.de Weitere Hinweise: Das Produkt ist nicht für Schwangere, Stillende und Kinder geeignet. Auf den Verzehr weiterer zinkhaltiger Nahrungsergänzungsmittel sollte verzichtet werden. Vitamin B2, B6 & B12 liegen in der aktivierten Form vor, wie sie auch im Körper gebildet werden Ausgewogene Rezeptur mit Vitaminen, Mineralstoffen und Pflanzen-Extrakten. Lactosefrei, glutenfrei, gelatinefrei, farbstofffrei, vegan, pflanzliche Kapselhülle. Die angegebene empfohlene tägliche Verzehrsmenge darf nicht überschritten werden. Nahrungsergänzungsmittel sind kein Ersatz für eine ausgewogene und abwechslungsreiche Ernährung und gesunde Lebensweise. Für kleine Kinder unzugänglich aufbewahren. Quelle: https://naturafit.de und Angaben der Packungsbeilage Stand: 09/202523,54 €*Versand: 4,50 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.